Construction parasismique aux Antilles : règles à respecter et assurance décennale
En construction parasismique aux Antilles, la Guadeloupe et la Martinique sont classées en zone 5, le niveau de sismicité le plus élevé de France. Les règles découlent de l'arrêté du 22 octobre 2010 pour les bâtiments « à risque normal ». Votre assurance décennale reste obligatoire, comme en métropole, et doit déclarer toutes vos activités.
Pourquoi la construction parasismique pèse sur les entreprises du BTP antillais
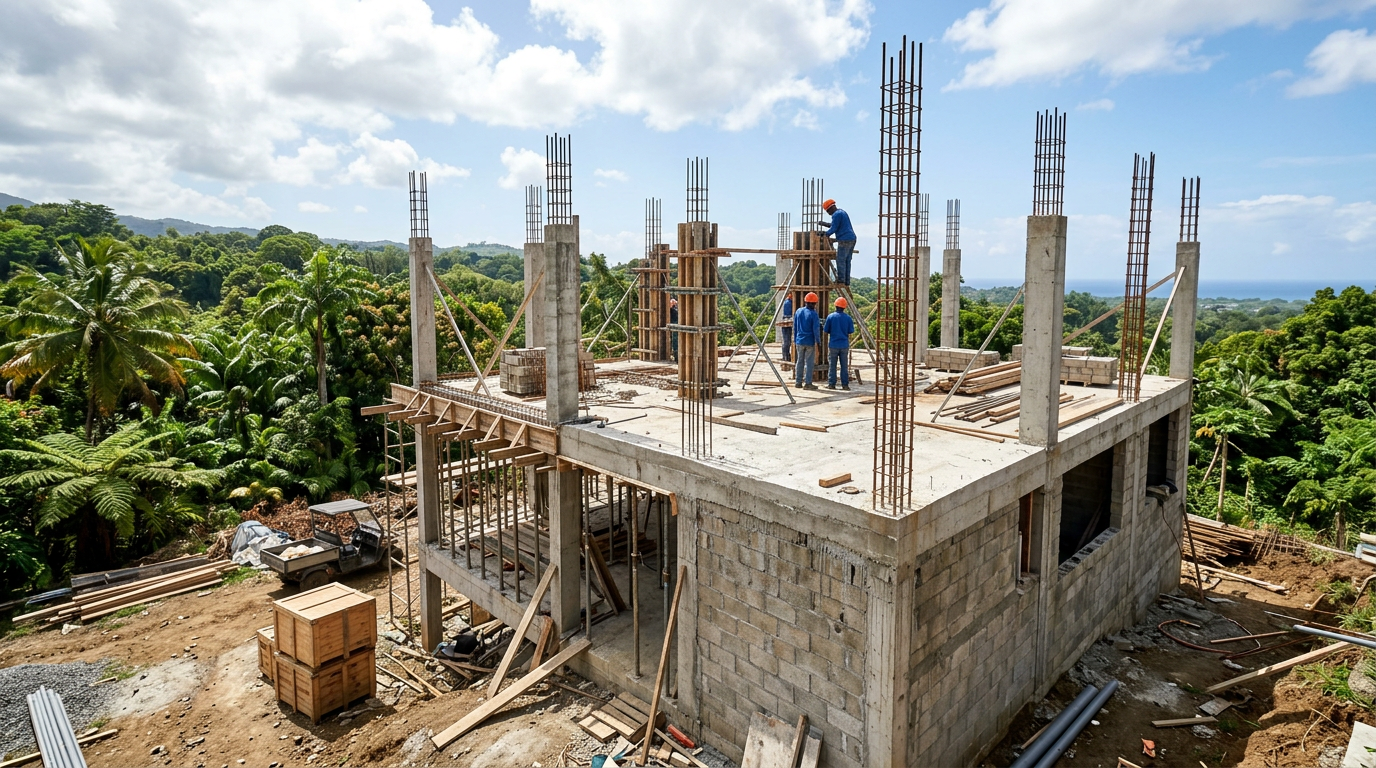
En Guadeloupe et en Martinique, chaque ouvrage est conçu avec le risque sismique en tête. Un défaut d'exécution y a plus de conséquences qu'ailleurs. Les chantiers de gros œuvre sont les plus exposés.
Trois exemples de sinistres plausibles
Ces cas sont illustratifs. Chaque dossier dépend de ses faits et de votre contrat.
- Ferraillage non conforme : des poteaux en béton armé sont mal ferraillés. Des fissures structurelles apparaissent. C'est un dommage qui touche la solidité de l'ouvrage.
- Liaison défaillante : un chaînage ou un ancrage de charpente est mal réalisé. La structure porteuse est fragilisée.
- Menuiserie extérieure mal fixée : une baie laisse passer l'eau et rend des pièces inhabitables. C'est une impropriété à destination.
En Guyane, la zone 1 (sismicité très faible) change le niveau d'exigence. Elle ne supprime pas votre obligation d'assurance.
Cadre applicable : zonage sismique, arrêté de 2010 et obligation d'assurance
Le zonage sismique
L'article D.563-8-1 du Code de l'environnement fixe le zonage :
- Guadeloupe : zone 5, sismicité forte.
- Guyane : zone 1, sismicité très faible.
- Martinique : zone 5, sismicité forte.
Les règles de construction parasismique applicables aux bâtiments « à risque normal » découlent de l'arrêté du 22 octobre 2010. Pour le détail technique d'un chantier, appuyez-vous sur votre bureau d'études et le maître d'œuvre.
Cyclones
La Guadeloupe et la Martinique sont aussi exposées aux cyclones tropicaux. Les règles de dimensionnement au vent propres aux DOM sont à vérifier auprès de votre bureau d'études. Nous ne citons ici ni norme ni vitesse de vent.
L'obligation d'assurance
L'article L.241-1 du Code des assurances impose la décennale à tout constructeur. La garantie dure 10 ans à compter de la réception, sur le fondement des articles 1792 et suivants du Code civil. Ces textes s'appliquent aux Antilles et en Guyane comme en métropole.
Sans assurance, vous risquez une amende jusqu'à 75 000 € et/ou jusqu'à 6 mois de prison (art. L.243-3). Ce sont des maximums légaux. En cas de sinistre non couvert, votre patrimoine peut être engagé.
Ce que la décennale couvre sur un chantier parasismique
La garantie décennale couvre les dommages qui compromettent la solidité de l'ouvrage. Elle couvre aussi ceux qui le rendent impropre à sa destination. Le client n'a pas à prouver votre faute : c'est la présomption de responsabilité.
Exemples couverts
- Fissures importantes dans les murs porteurs.
- Infiltrations rendant le logement inhabitable.
- Menuiserie extérieure causant des infiltrations.
Ce qui reste hors champ
- Dommages purement esthétiques.
- Désordres apparus avant la réception.
- Dommages aux tiers pendant le chantier, qui relèvent de la RC Exploitation.
- Amiante, plomb et polluants, exclus de tous les contrats.
Causes d'exonération
La force majeure, la faute du maître d'ouvrage et le défaut d'entretien peuvent exonérer le constructeur. Une activité non déclarée à l'assureur aussi. Un séisme ou un cyclone peut soulever la question de la force majeure. La réponse dépend du cas et de votre contrat. Faites-la examiner par un conseiller avant de signer.
Ouvrages exclus
Certains ouvrages ne relèvent pas de l'obligation : ouvrages maritimes, fluviaux, routiers, portuaires, aéroportuaires, ferroviaires. D'autres sont exclus sauf s'ils sont accessoires à un bâtiment : voiries, réseaux, parkings. Vérifiez la nature de l'ouvrage avant de chiffrer.
Quels corps de métier sont les plus concernés ?
Le risque sismique touche surtout la structure. Voici les activités en première ligne :
- Maçon : fondations, dalles, voiles et poteaux. C'est le cœur de cible.
- Charpentier : la charpente est une structure portante.
- Terrassier / VRD : fondations et réseaux enterrés défaillants provoquent des sinistres graves.
- Couvreur et étancheur : une toiture ou une toiture-terrasse défaillante rend l'ouvrage impropre à sa destination.
- Serrurier / métallier : un garde-corps fixé au bâti est un élément de sécurité décennal.
Les lots techniques (électricité, plomberie intégrée) et le second œuvre sont concernés quand l'équipement est indissociable de l'ouvrage. Déclarez chaque activité exercée, y compris les moins fréquentes.
Facteurs qui font varier le prix de votre décennale
Aucun tarif ne peut être annoncé sans étude de votre dossier. Voici ce que les assureurs examinent en général :
- Les activités déclarées et leur part dans votre chiffre d'affaires.
- Le chiffre d'affaires et la taille de l'entreprise.
- Le territoire des chantiers : Guadeloupe, Guyane ou Martinique.
- Votre sinistralité passée et votre ancienneté.
- Le type d'ouvrages : gros œuvre structurel ou second œuvre.
Les formules « standard » des comparateurs s'arrêtent souvent à un plafond de chiffre d'affaires. Elles peuvent aussi exclure certains territoires, la Guyane en particulier. Les entreprises qui dépassent ce plafond peuvent avoir besoin d'une étude spécifique de leur dossier.
Comment choisir et quand changer de contrat
Les points à contrôler
- Les activités du contrat correspondent à celles que vous exercez réellement.
- Le territoire de vos chantiers est bien couvert.
- L'attestation est conforme à ce que demandent vos clients et donneurs d'ordre.
- Les exclusions sont lues avec soin avant signature.
Le calendrier
La plupart des contrats décennale ont une échéance au 1er janvier. La résiliation suppose un préavis, en général de deux mois, selon votre contrat. Pour une échéance au 1er janvier, il faut donc agir avant le 31 octobre. Si cette date est passée, relisez votre contrat pour connaître la prochaine échéance et préparez la comparaison à l'avance.
Être accompagné
Partner Caraïbes est une marque de Partner Assurances (Partner Conseils SAS, courtier ORIAS 11 061 402). Nous comparons plusieurs assureurs spécialisés. Vous échangez avec un conseiller dédié, au 0590 69 64 05. Une attestation peut être possible sous 24 h, selon votre dossier. Aucune acceptation n'est garantie.
Pour Saint-Martin et Saint-Barthélemy, la couverture des chantiers se vérifie au cas par cas.
Comparez et trouvez votre assurance décennale
Gratuit, sans engagement — un conseiller s'occupe de tout.
Questions fréquentes
Quelle zone sismique pour la Guadeloupe, la Guyane et la Martinique ?+
La Guadeloupe et la Martinique sont en zone 5 (sismicité forte). La Guyane est en zone 1 (sismicité très faible), selon l'article D.563-8-1 du Code de l'environnement.
Quelle réglementation s'applique aux bâtiments parasismiques ?+
Les règles pour les bâtiments « à risque normal » découlent de l'arrêté du 22 octobre 2010. Votre bureau d'études précise les exigences techniques de chaque chantier.
La décennale est-elle obligatoire aux Antilles et en Guyane ?+
Oui. L'article L.241-1 du Code des assurances et les articles 1792 et suivants du Code civil s'appliquent comme en métropole.
Que risque-t-on sans assurance décennale ?+
Jusqu'à 75 000 € d'amende et/ou jusqu'à 6 mois de prison (art. L.243-3). Ce sont des maximums légaux. En cas de sinistre non couvert, votre patrimoine peut être engagé.
Un séisme est-il toujours couvert par la décennale ?+
Pas forcément. La force majeure est une cause d'exonération possible. La réponse dépend des faits et de votre contrat. Demandez conseil avant de signer.
La décennale couvre-t-elle les dommages aux tiers pendant le chantier ?+
Non. Ils relèvent de la RC Exploitation, recommandée en complément.
Quand résilier ma décennale pour changer d'assureur ?+
Souvent à l'échéance du 1er janvier, avec un préavis en général de deux mois selon votre contrat. Vérifiez vos conditions.
Mon activité de gros œuvre est-elle couverte en Guyane ?+
Cela dépend de l'offre. Certaines formules standard excluent la Guyane. Un courtier spécialisé peut vérifier le territoire avant la souscription.
À lire aussi
Sources
- Code des assurances, art. L.241-1 (obligation d'assurance décennale)
- Code des assurances, art. L.243-3 (sanctions en cas de défaut d'assurance)
- Code civil, art. 1792 et suivants (présomption de responsabilité décennale)
- Code de l'environnement, art. D.563-8-1 (zonage sismique)
- Arrêté du 22 octobre 2010 (règles de construction parasismique, bâtiments à risque normal)
Information générale à but pédagogique.Ce guide ne constitue pas un avis médical et ne remplace pas une consultation auprès d'un professionnel de santé. En cas de symptômes ou de doute, parlez-en à votre médecin.
Contenu informatif vérifié — ne constitue pas un conseil contractuel.